
欧洲杯体育低利率环境压低投资收益并加大钞票欠债匹配压力-开云(中国)Kaiyun·官方网站 - 登录入口
发布日期:2026-11-20 05:26 点击次数:141

财政部总数700亿元的注资欧洲杯体育,把五家保障央企同期推到了聚光灯下。
据公开信息败露,9月6日财政部拟向8家中央金融企业增资3000亿元。其中,中国东谈主保、中国再保障、国寿集团、太平集团、中国信保5家保障机构系数得回财政部700亿元增资,另有3家银行亦获注资。多名业内东谈主士暗示,这亦然保障业初次大界限纳入国有金融机组成本补充框架。
为何此轮注资会将多家保障央企纳入?注资后对险企的偿付才气扶植成果怎样?会多猛进度摊薄几家上市险企的每股股利等观点?对股市、债市又会有何影响?对此,多名业内分析师进行了测算妥协读。
为何要将保障公司纳入财政注资
夙昔保障机构曾经得回国度成本相沿,举例2023年财政部曾向中国太平增资25亿元。但由财政部聚积向多家保障央企注资应是历史初次。
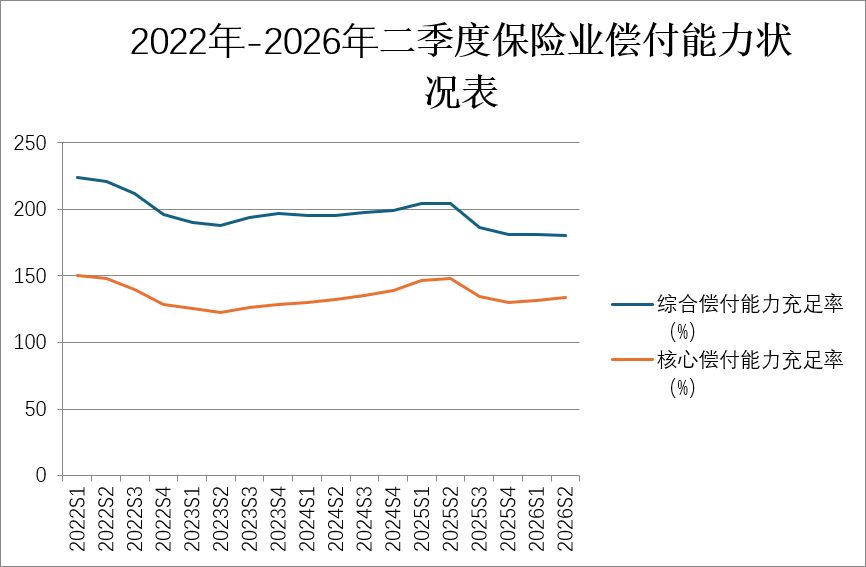
保障公司增资一般为增强成本金,提高偿付才气。不外,从数据来看,现时保障机构并未出现显贵的偿付压力。金融监管总局数据骄矜,2026年上半年保障行业的详尽偿付才气填塞率和中枢偿付才气填塞率为180.6%和133.5%,高于监管100%及50%的“红线”。而这次被注资的保障央企集团或下属上市公司上半年末的偿付才气也均大幅高于监管“红线”。
那为何这次要将保障央企纳入财政注资范围?
国盛证券暗示,此轮保障机构补充成本的中枢观点与银行的信贷成本敛迹存在较着互异。其逻辑在于,低利率环境压低投资收益并加大钞票欠债匹配压力,而保障业务膨大以及增多权益等风险钞票成就齐会握续花消偿付才气成本,因此需要通过注资增厚成本基础、提高偿付才气,并为恒久投资大开空间。本轮注资旨在增强成本缓冲、镌汰潜在成本敛迹,而非金融风险线路后的“缓助性注资”。
中泰证券非银金融首席分析师葛玉翔则分析称,本轮国有保障公司注资属于珍贵性注资。本次注资短期缓解“750弧线”下降对偿付才气(尤其是中枢偿付才气填塞率)的压力;中期处理险资加大恒久入市股票投资黄雀伺蝉;恒久扶植国有交易保障央企在行业中的成本实力和影响力。
从偿付才气角度而言,“偿二代”二期2022年一季度发扬实行,本年是其过渡期发扬限度的第一年。“偿二代”二期规则加强了成本认定尺度,对内容成本进行分级,并新增了来回敌手、大类钞票及房地产聚积度风险的最低成本条目等。实施以来,保障公司中枢偿付才气填塞率和详尽偿付才气填塞率出现了大批下降。据第一财经记者统计,2025年三季度驱动行业偿付才气举座下降,详尽偿付才气填塞率及中枢偿付才气填塞率差别从2025年上半年的200%及145%以上的水平降至2026年上半年的180.6%及133.5%。
国盛证券暗示,比较于交易保障公司,计谋性金融机构的成本补充则更多作事于特定计谋职能。此轮中国信保获注资100亿元,主要用于提高风险偿付才气、扩大出口信用保障隐敝面,在外需和外部环境省略情味较高的布景下,强化稳外贸、相沿走出去和计谋性金融逆周期治愈的才气。
对偿付才气及财务摊薄影响几何
那700亿元注资关于这几家险企的偿付才气有多大扶植?增发带来的每股股利等财务观点的摊薄影响又怎样?
在偿付才气方面,国泰海通证券非银团队暗示,注资落地后,公司现款及可投资钞票、净钞票和中枢成本将同步增多,有助于提高中枢及详尽偿付才气填塞率,增强对利率下行、权益市集波动及业务膨大带来成本花消的承受才气。
据东吴证券测算,注资完成后中国东谈主保(拟向财政部定增A股股票,召募资金界限不越过150亿元)、中国再保障(拟向财政部定增内资股,召募资金界限不越过30亿元)和太平集团(将获注资70亿元)的偿付才气填塞率将差别扶植6.1个百分点、3.9个百分点和5.0个百分点(太平集团以2025年末数据计较,其他公司以2026年上半年数据计较)。
而在财务观点摊薄方面,多名分析师暗示定增对上市险企财务观点产生的摊薄影响有限。
确认葛玉翔提供的测算数据,本轮财政部系数700亿元注资央企保障公司,以2025年末净钞票静态测算,系数注资金额占期末净钞票比例仅为5.6%。从上市公司层面来看,5家险企中,中国东谈主保和中国再保障均为上市公司,中国东谈主寿集团、中国太平集团并非径直上市平台,中国信保看成计谋性机构尚未上市。
其中,中国东谈主保详情本次刊行股票的价钱原则上不低于订价基准日前20个来回日(不含订价基准日)公司A股股票来回均价,按照9月4日收盘价静态测算约为东谈主民币7.41元/股。中国再保障详情刊行价钱为东谈主民币1.33元/股(较最新收盘价溢价15.2%)。静态测算下,按照上述每股刊行价钱计较,对中国东谈主保A股、中国东谈主保H股和中国再保障的总股本摊薄比例差别为4.6%、4.6%和5.3%,对夙昔12个月DPS(每股股利)摊薄比例差别为4.4%、4.4%和5.0%,对本年上半年静态每股净钞票摊薄比例差别为0.2%、0.2%和1.8%。
“咱们瞻望后续上市公司将通过自在每股派息和扶植盈利等本领,镌汰对鼓动的财务稀释影响。”葛玉翔称。
对股市、债市影响怎样?
那这次注资对钞票价钱有何影响?国盛证券暗示,注资对股票市集举座偏利好,债券市集利率债影响有限、金融债相对受益。
具体来说,国盛证券合计,对银行和保障板块而言,本轮成本补充总体偏利好,但主要体现为成本敛迹缓解和风险溢价下降,而非短期盈利立即改善。相关于银行,针对险企的成本补充不错径直改善偿付才气,提高承担权益等风险钞票以及开展恒久业务的空间,因此受益逻辑相对更径直。
Choice数据骄矜,9月7日港股市集上中国太平(00966.HK)、中国再保障(01508.HK)、中国东谈主民保障集团(01339.HK),A股市集上中国东谈主保(601319.SH)、中国东谈主寿(601628.SH)早盘时均收货不小涨幅,其中中国太平及中国再保障涨幅一度越过14%。不外,随后保障股股价回落,收盘时上述三只H股保障股均收跌,A股保障板块亦着落3%。
对举座A股而言,国盛证券称本轮注资有助于增强金融体系自在性和恒久资金承载才气。金融机组成本实力增强有助于镌汰市集对金融体系尾部风险的担忧,同期保障机组成本敛迹缓解也有益于提高其中恒久承担权益钞票的才气。因此,本轮对A股举座更多体现为风险偏好和恒久资金环境的角落改善。
而关于债市,国盛证券称本轮注成自身对利率债的径直影响较为有限,短期既不组成新的债券供给冲击,也不及以立即蜕变信用周期。相对而言,本轮成本补充关于银行二级成本债、永续债以及保障成本补充债等金融债的利好则愈加径直。
该机构分析称,股权成本是金融机构开头接收亏本的成本层级,财政径直增厚银行和保障机组成本,颠倒于增多了次级债权之前的亏本接收缓冲,有助于镌汰大型金融机构尾部风险和信用风险溢价。同期,中枢成本得到补充后,相关机构短期通过永续债、二级成本债等成本器具补充监管成本的热切性也可能有所下降,潜在供给压力有所缓解。
举报 第一财经告白相助,请点击这里此内容为第一财经原创,文章权归第一财经整个。未经第一财经籍面授权,不得以任何方式加以使用,包括转载、摘编、复制或建设镜像。第一财经保留讲究侵权者法律遭殃的权益。如需得回授权请相关第一财经版权部:[email protected] 文章作家
杨倩雯
相关阅读 有备无患:中央财政3000亿注资8家金融央企
这是比年来我国金融体系界限最大的一次聚积成本补充举止。
90727 09-06 21:24 两款国产RSV珍贵单抗获批上市,行业干预四强混战情势
突破了底本入口居品独占市集情势。
25813 09-03 15:13 单项奖金700万元,三位改日科学大奖得主征询什么
暖和原创性的基础科学征询
7306 08-13 15:28 沈建光:五大亮点读懂“十五五”消费盘算推算
扩大作事消费既是中国经济得当健康发展的必答题,亦然改日几年扩消费最具后劲的模范。
23519 07-27 19:59 年内超700亿资金涌入PCB赛谈,两大企业同日晓谕扩产
鹏鼎控股一年内第三次大界限加码AI PCB欧洲杯体育。
10 9135 07-24 11:05 一财最热 点击关闭
Powered by 开云(中国)Kaiyun·官方网站 - 登录入口 @2013-2022 RSS地图 HTML地图